الأرجنتين بالعربي – خاص:
شهد نمط الاستثمار في الأرجنتين تحولًا واضحًا خلال ما يزيد قليلًا على عامين من إدارة الرئيس خافيير ميلي، إذ تراجع الاعتماد على البناء، الذي شكّل طوال عقود أحد المحركات التقليدية للنشاط الاقتصادي، مقابل زيادة الاستثمارات الموجهة نحو المعدات الرأسمالية والحفر والنقل الثقيل واستكشاف الموارد الطبيعية.
ويعني هذا التحول أن خريطة الاستثمار لم تتغير من حيث القطاعات فقط، بل بدأت تترك آثارًا مختلفة على توزيع النشاط الاقتصادي بين المحافظات، وعلى سوق العمل وسلاسل الإنتاج، مع صعود قطاعات النفط والغاز والتعدين والتصدير.
البناء يفقد جزءًا من وزنه التقليدي
تُظهر بيانات المعهد الوطني للإحصاء والتعداد (INDEC) حجم هذا التحول. فبين عامي 2005 و2023، شكّل بناء المساكن والبنية التحتية في المتوسط 40.4% من إجمالي الاستثمار المحلي الإجمالي الثابت (IBIF).
لكن هذه النسبة انخفضت خلال عامي 2024 و2025 إلى 31.8%، أي بتراجع قدره 8.6 نقاط مئوية، وهو أكبر انخفاض مسجل ضمن السلسلة التي تناولتها البيانات.
وفي الربع الأول من عام 2026، تحسنت حصة البناء نسبيًا لتصل إلى 34.1% من إجمالي الاستثمار، لكنها بقيت أقل بنحو 6.3 نقاط مئوية من متوسط العقدين السابقين.
ويعود هذا التراجع إلى مجموعة من العوامل، أبرزها التوقف شبه الكامل للأشغال العامة التقليدية، ووقف برامج إسكان موروثة، إلى جانب بقاء الائتمان العقاري عند مستويات غير كافية لإحداث انتعاش واسع في القطاع، رغم التحسن الذي شهده مقارنة بمستويات منخفضة جدًا.
كما واجه البناء الخاص تكاليف مرتبطة بالدولار، وطلبًا أكثر انتقائية، إضافة إلى فقدان سوق العقارات جزءًا من الزخم الذي حققه خلال العامين السابقين.
الاستثمار يتحول نحو الآلات والمعدات
في مقابل تراجع البناء التقليدي، ارتفعت أهمية الآلات والمعدات داخل هيكل الاستثمار الأرجنتيني.
فبين عامي 2005 و2023، مثّلت هذه الفئة في المتوسط 41.2% من إجمالي الاستثمار، بينما ارتفعت حصتها خلال عامي 2024 و2025 إلى 45.4%.
ولا يتعلق الأمر بمجرد تغير إحصائي، بل يعكس انتقالًا تدريجيًا من الاستثمار المرتبط بالأعمال المدنية والعقارات إلى استثمارات تعتمد بدرجة أكبر على التكنولوجيا والمعدات الصناعية وأجهزة الحفر واللوجستيات الثقيلة.
وكانت الآلات المستوردة من أكثر القطاعات ديناميكية. فقد بلغ متوسط حصتها التاريخية نحو 25.2%، قبل أن ترتفع إلى 28.6% خلال عامي 2024 و2025.
وفي الربع الأول من 2026، وصلت النسبة إلى 31.9%، بزيادة قدرها 6.7 نقاط مئوية مقارنة بالمتوسط طويل الأجل.
وساهم في ذلك تطبيع نظام المدفوعات الخارجية، وإزالة القيود المفروضة على استيراد السلع الرأسمالية، إضافة إلى حاجة القطاعات التصديرية إلى تحديث معداتها.
فاكا مويرتا والليثيوم والنحاس في قلب التحول
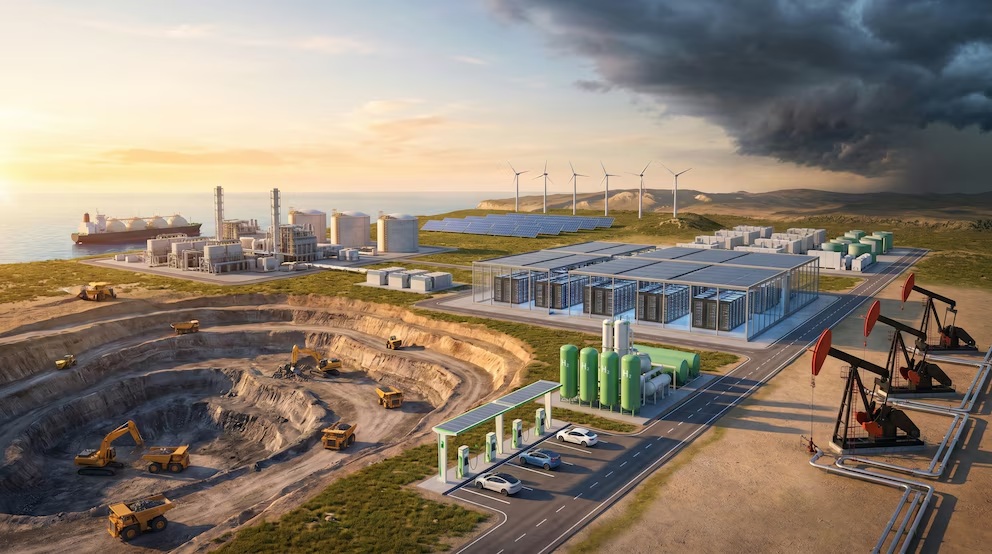
لعبت المشروعات المرتبطة بحقل فاكا مويرتا، إلى جانب صناعات الليثيوم والنحاس، دورًا مباشرًا في زيادة الطلب على معدات الحفر والتكسير والنقل والآلات الثقيلة.
ويشير هذا الاتجاه إلى نشوء هيكل استثماري أقل اعتمادًا على الأشغال العامة وأكثر ارتباطًا بالمشروعات الخاصة الكبرى والقطاعات ذات القدرة العالية على التصدير، وهي قطاعات كثيفة رأس المال لكنها لا توفر بالضرورة العدد نفسه من فرص العمل المباشرة الذي كان يوفره البناء التقليدي.
وفي المقابل، تراجعت حصة الآلات والمعدات المصنعة محليًا من متوسط تاريخي بلغ 16.1% إلى نحو 13.6% من إجمالي تكوين رأس المال الثابت في 2026.
وتأثرت صناعة السلع الرأسمالية المحلية بضعف الطلب الداخلي، والمنافسة مع المنتجات المستوردة، ومحدودية الائتمان، إضافة إلى هيكل التكاليف الذي ما زال يضغط على الإنتاج المحلي.
ورغم أن استيراد معدات أكثر تطورًا قد يرفع إنتاجية بعض القطاعات، فإنه يمكن في الوقت نفسه أن يقلل من التأثير المضاعف للاستثمار على الصناعة الوطنية.
ارتفاع الاستثمار في معدات النقل
ظهر الاتجاه نفسه في معدات النقل. فبعدما بلغت حصتها التاريخية نحو 11.5% من الاستثمار، ارتفعت خلال عامي 2024 و2025 إلى 14.5%، ثم سجلت 13.4% في الربع الأول من 2026، لتظل أعلى من المتوسط التاريخي.
ويقف وراء هذا الارتفاع الطلب على الشاحنات والمركبات الثقيلة والمعدات المتخصصة المستخدمة في الخدمات اللوجستية المرتبطة بقطاعي المحروقات والتعدين، إضافة إلى تجديد أساطيل النقل في الأنشطة الموجهة نحو التصدير.
ويؤكد ذلك أن الاستثمار بات يتركز بدرجة أكبر في قطاعات ضخمة ومرتفعة الإنتاجية، بينما يختلف أثرها على العمالة عن الأثر الذي كان يوفره تاريخيًا قطاع الإسكان والأشغال العامة داخل المدن.
قفزة في استثمارات الاستكشاف والتطوير
أما التحول الأكثر لفتًا للانتباه، فظهر ضمن فئة «الأصول الثابتة الأخرى»، التي تشمل الاستثمار في البحث والتطوير والأصول البيولوجية والاستكشاف المعدني.
فقد كانت هذه الفئة تمثل تاريخيًا نحو 0.53% فقط من إجمالي الاستثمار، لكنها ارتفعت خلال عامي 2024 و2025 إلى 1.44%، أي ما يقارب ثلاثة أضعاف المتوسط السابق.
وفي الربع الأول من عام 2026 بلغت النسبة 0.95%، وظلت بذلك أعلى بوضوح من المستويات التاريخية.
ويرتبط هذا الارتفاع بتوسع عمليات استكشاف الليثيوم في كاتاماركا وسالتا وخوخوي، بالتوازي مع تقدم مشروعات النحاس في سان خوان وكاتاماركا.
كما ساهم دخول شركات ومشروعات ضمن نظام الحوافز للاستثمارات الكبرى (RIGI) في تسريع بعض عمليات الإنفاق خلال المراحل المبكرة للمشروعات، بما فيها دراسات الجدوى والاستكشاف والأعمال الأولية، إلى جانب تدفق رؤوس أموال دولية باتجاه المعادن الاستراتيجية.
خريطة اقتصادية جديدة للمحافظات
هذا التحول لا يقتصر على نوع الاستثمار، بل يغير أيضًا الجغرافيا الاقتصادية للأرجنتين.
فالمدن والمناطق التي ارتبط نشاطها تاريخيًا بالدورة العقارية والأشغال العامة تفقد جزءًا من وزنها النسبي، بينما تزداد أهمية المحافظات الغنية بالمحروقات والمعادن.
وبالتالي، فإن إعادة تشكيل رأس المال تعيد توزيع النشاط وسلاسل القيمة وفرص النمو بين مناطق البلاد، مع زيادة أهمية المحافظات المرتبطة بالطاقة والتعدين.
البنك المركزي يرصد تباطؤًا في تراجع الاستثمار
وفي هذا السياق، أشار البنك المركزي الأرجنتيني (BCRA)، في تقرير السياسة النقدية للربع الثاني من عام 2026، إلى أن وتيرة تراجع الاستثمار بدأت تتباطأ خلال النصف الأول من العام.
وبحسب البنك، وبعد التعافي القوي الذي سُجل في عام 2024، تراكم انخفاض في تكوين رأس المال الثابت بلغ 11.3% بعد التعديل الموسمي بين الربع الثاني من 2025 والربع الأول من 2026، وسط تأثير حالة عدم اليقين المرتبطة بالعملية الانتخابية.
إلا أن المؤشرات منذ بداية 2026 أظهرت علامات على تباطؤ هذا الانكماش، بينها استقرار الطلب على معدات الإنتاج المعمرة المصنعة محليًا، وبعض التعافي في قطاع البناء، وتباطؤ تراجع عدد من المؤشرات الاستباقية.
كما اعتبر البنك المركزي أن الموافقة على مشروعات ضمن نظام RIGI عززت توقعات تنفيذ استثمارات كبيرة وتوسيع القدرات الإنتاجية، خصوصًا في القطاعات القابلة للتصدير.
نمو أكثر إنتاجية ولكن أقل كثافة في العمالة
ويفتح هذا التحول نقاشًا أوسع حول طبيعة النمو الاقتصادي الذي يمكن أن ينتج عنه.
فقطاع البناء التقليدي امتلك على مدى سنوات قدرة كبيرة على تحريك العمالة الحضرية والتجارة وصناعات مواد البناء والاستهلاك الداخلي. أما النموذج الجديد، فيتركز بدرجة أكبر في أنشطة قادرة على توليد العملات الأجنبية وإدخال التكنولوجيا وزيادة الإنتاجية، لكنها أقل قدرة على توفير أعداد كبيرة من الوظائف المباشرة في المدى القصير.
لذلك، سيكون التحدي الأساسي في المرحلة المقبلة هو مدى قدرة هذه الاستثمارات الكبرى على إنشاء سلاسل إنتاج وموردين محليين، وربط قطاعات الطاقة والتعدين والتصدير ببقية الاقتصاد، بدل أن يتطور اقتصاد ذو مسارين منفصلين.
وتشير بيانات INDEC في المحصلة إلى أن الاستثمار في الأرجنتين لم يتراجع خلال فترة الركود فحسب، وإنما تغيرت طبيعته أيضًا: فقد تراجعت حصة الإسكان والبنية التحتية التقليدية، بينما اتجه جزء متزايد من رأس المال نحو الآلات والطاقة والتعدين والموارد الموجودة تحت الأرض والمشروعات الموجهة إلى زيادة الصادرات.